
ألمانيا
إرسال الأموال إلى ألمانيا وأول حساب بنكي: فهم رسوم SWIFT

متطلبات التطبيق والمصادر الحالية
يحدد الدليل الألماني الرسمي لعام 2026 موارد مالية لا تقل عن 11,904 يورو سنوياً للدراسة. يمكن إثبات التمويل بحساب مغلق أو منحة أو تعهد مالي مستوفٍ للشروط، بحسب الطلب؛ فالحساب المغلق ليس الخيار الوحيد لكل متقدم. قارن رسوم فتح الحساب والتحويل، وشروط السحب الشهري، وإجراءات الاسترداد عند رفض التأشيرة.
المصدر الرسمي · www.make-it-in-germany.com
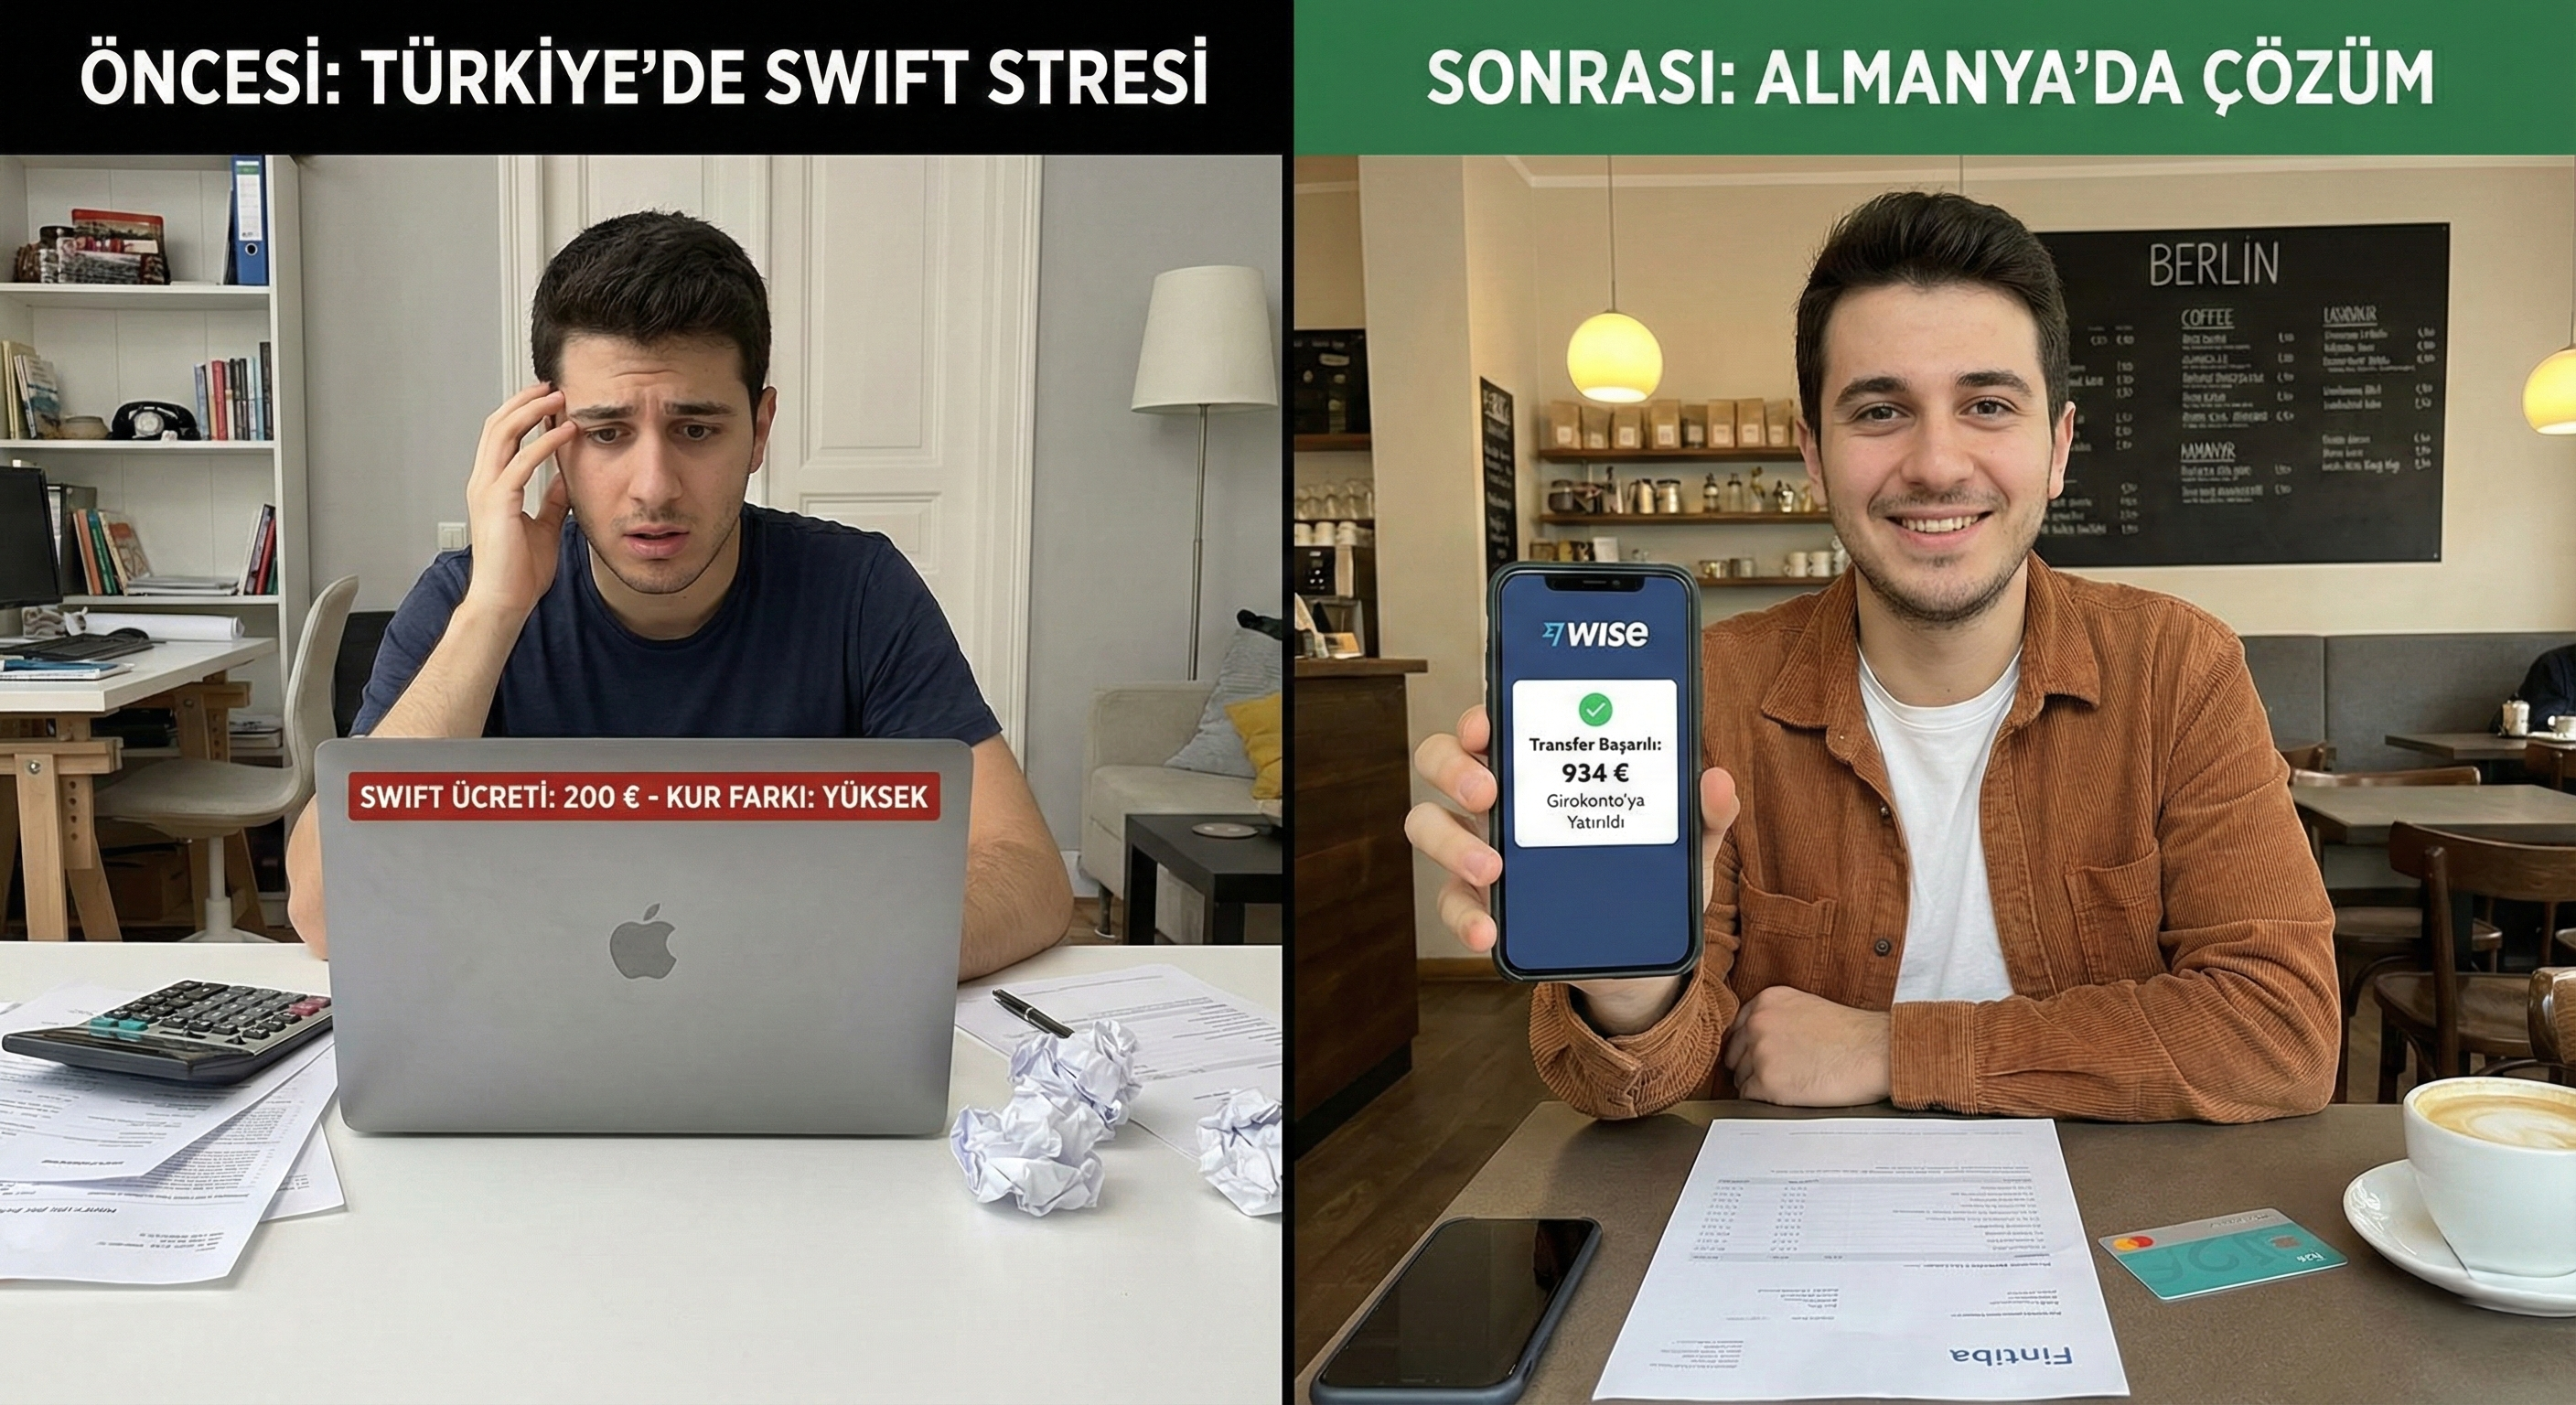
هناك عدو متعطش ينتظرك أثناء نقل الأموال من تركيا إلى مزود الحساب المحظور الخاص بك في ألمانيا (إكسباتريو، فينتيبا، إلخ): رسوم SWIFT للبنوك التقليدية ومعدلات الصرف المروعة! كثير من الناس يفقدون مئات اليورو إلى البنوك فقط لنقل الأموال. وعندما تسير في ألمانيا، قد لا يكون الوصول إلى أموالك سهلا كما تعتقد. لإزالة الأموال من الحساب المحظور ، تحتاج إلى فتح "جيروكونتو" (حساب الحالي) في ألمانيا، وهذه العملية هي متاهة كاملة. في هذا الدليل ، سنشرح خطوة بخطوة كيفية نقل أموالك دون أن تفقدها إلى البنوك ، وما هي البنوك التي تختارها في ألمانيا ، وكيفية إلغاء الحظر على حسابك والحصول على أموالك.
سعر التبادل السلبي: البنوك لا تعطيك سعر السوق الحقيقي؛ إنها تعطيك سعر أسفل يحددون أنفسهم. هذا التكلفة المخفية هي أكبر خسارة!
✅ الحل: خدمات النقل البديلة (على سبيل المثال، الحكمة) هناك حل يذكر المستخدمين ذوي الخبرة في مجموعات WhatsApp: الحكمة (في وقت سابق نقلت)
لماذا يكون أكثر فائدة؟ يقدم الحكمة أموالك مثل التحويل المحلي وليس صفقة SWIFT الدولية. يمكنك إرسال TL من حسابك المصرفي التركي إلى حساب Wise التركي، ويقومون بإرسال اليورو من حسابهم الألماني إلى مزود الحساب المحظور.
النتيجة : لا رسوم البنك المركزي! يحسبون سعر الصرف من سعر السوق الحقيقي (الذي تراه على جوجل) ويتحملون رسوم التداول الشفافة والمنخفضة فقط. يمكنك نقل 5 إلى 8 مرات أرخص من البنوك التقليدية.
هذا النصيحة : دائما مقارنة التكلفة الإجمالية لـ Wise و بنكك قبل التحويل. لن تصدق الفرق!
🏦 2. ما هي البنوك في ألمانيا؟ (بالتحويل من Girokonto) لقد وصلت إلى ألمانيا ؛ أموالك في الحساب المغلقة تنتظرك. ولكن لإلغاء هذا المال ، تحتاج أولاً إلى حساب حالي (جيروكونتومع IBAN صالح في ألمانيا. وهنا يبدأ الخلاف الكبير: التقليدية أم الرقمية؟
البنوك التقليدية (Sparkasse، Deutsche Bank، إلخ)
الفائدة : لديهم فروع؛ يمكنك العثور على شخص للتحدث وجها لوجه. يوفر الراحة، وخاصة في إيداعات النقدية.
العيوب : عادة ما يدفعون رسوم الصيانة الحسابية. والبيروقراطية بطيئة. والأهم من ذلك ، فإن معظم الفروع لن تفتح حسابًا دون إعلانات (تسجيل العنوان) وثيقة
البنوك الرقمية (N26, Vivid, Tomorrow, إلخ)
الفائدة : إن فتح حساب يستغرق 10 دقائق؛ كل شيء من خلال التطبيق. عادة ما تكون مجانية. إن دعمهم الإنجليزي ممتاز. والأهم من ذلك: بعض (على سبيل المثال، Vivid، بعض أنواع الحسابات N26) تسمح لك لفتح حساب مع جواز سفر وعنوان مؤقت فقط، دون وثيقة تسجيل!
العيوب : ليس لديهم فروع مادية. إذا كان لديك مشكلة، يمكنك التواصل فقط من خلال التطبيق أو الدردشة.
نصيحة من جديد: لتجنب التعامل مع البيروقراطية في البداية والحصول على IBAN بسرعة، ابدأ مع بنك رقمي موثوق (على سبيل المثال، N26). يمكنك الانتقال إلى البنك التقليدي في وقت لاحق إذا لزم الأمر.
🔓 3. إلغاء قفل الحساب (التنشيط) أموالك في ألمانيا، وحسابك المصرفي الجديد (Girokonto) جاهز. لكنك لا تستطيع أن تلمس أموالك! لأن حسابك المحظور لا يزال "محظورًا". كيف يعمل عملية التنشيط؟
يجب عليك إبلاغ مزود الحساب المحظور (Expatrio، Fintiba، Coracle، إلخ) عن وصولك إلى ألمانيا.
قم بتسجيل الدخول إلى تطبيق أو موقع الويب الخاص بمزودك.
عادة ما يُطلب منك تحميل ما يلي:
صورة من The دخول علامة في جواز السفر الخاص بك أو صورة من جواز السفر مع التأشيرة.
و هو إبان رقم حسابك المصرفي الألماني الذي تم افتتاحه حديثًا.
(في بعض الأحيان ) إعلانات الوثيقة (تختلف حسب المورد)
بعد تحميل وتصديق المستندات ، يصبح حسابك المحظور "نشطًا" ، عادة في غضون 1-3 أيام عمل.
المصادر
آخر تحديث: