
Allemagne
Transférer de l’argent en Allemagne et ouvrir son premier compte : les frais SWIFT

Exigences d'application et sources actuelles
Pour 2026, le guide officiel allemand exige au moins 11 904 EUR de ressources annuelles pour les études. Un compte bloqué, une bourse ou une déclaration de prise en charge recevable peuvent servir de justificatif selon le dossier. Le compte bloqué n’est pas l’unique solution pour tous les candidats. Comparez les frais, les conditions de retrait et le remboursement en cas de refus du visa.
Source officielle · www.make-it-in-germany.com
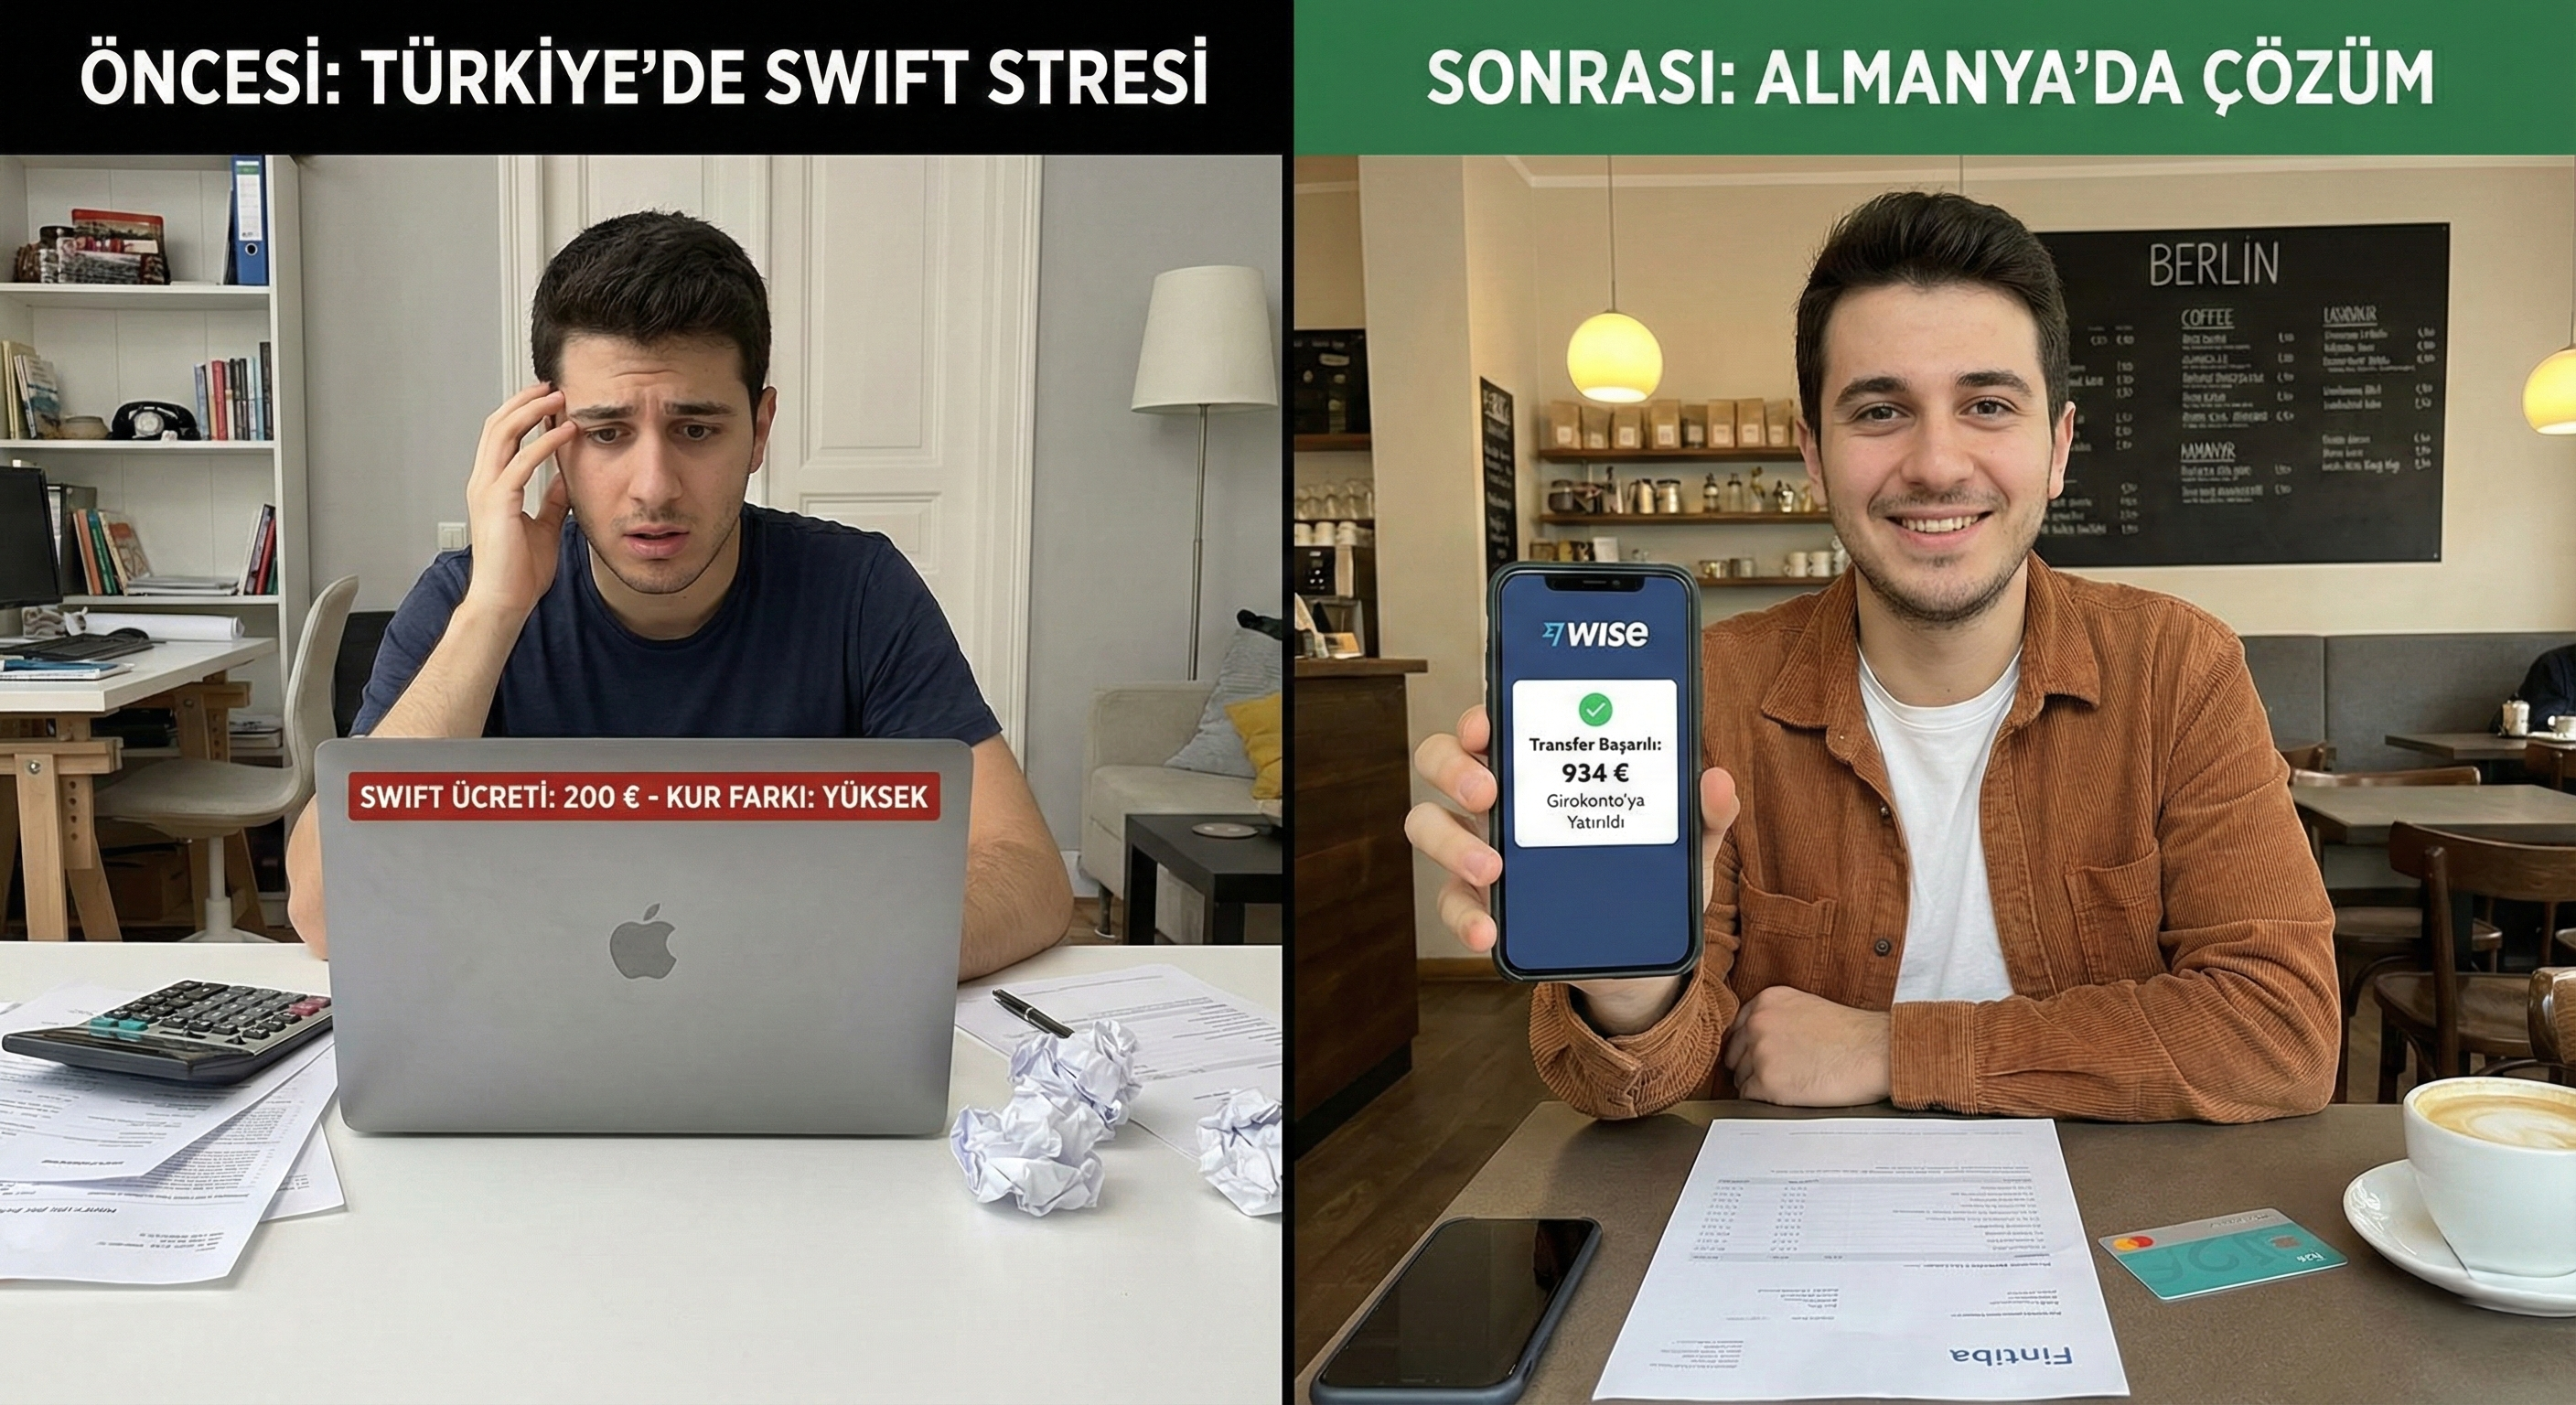
Il y a un ennemi somptueux qui vous attend tout en transférant l'argent de la Turquie à votre fournisseur de compte bloqué en Allemagne (Expatrio, Fintiba, etc.): les frais SWIFT des banques traditionnelles et les taux de change terribles! Beaucoup de gens perdent des centaines d'euros aux banques juste pour transférer l'argent. Et quand vous allez à pied en Allemagne, l'accès à votre argent peut ne pas être aussi facile que vous pensez. Pour retirer l'argent du compte bloqué, vous devez ouvrir un "Giroud« (enregistrement actuel) en Allemagne, et ce processus est un labyrinthe total. Dans ce guide, nous expliquons étape par étape comment transférer votre argent sans le perdre aux banques, quelle banque choisir en Allemagne, et comment déblocer votre compte et obtenir votre argent.
Résultats de change : Les banques ne vous donnent pas le taux de marché réel; ils vous donnent un taux inférieur qu’ils se fixent eux-mêmes. Ce coût caché est la plus grande perte !
✅ Solution : Services de transfert alternatifs (par exemple, intelligents) Il y a une solution que les utilisateurs expérimentés dans les groupes WhatsApp continuent de mentionner : La sagesse (anciennement à l’origine de la transmission)
Pourquoi est-ce plus avantageux ? Wise envoie votre argent comme un transfert local, pas une transaction SWIFT internationale. Vous envoyez TL de votre compte bancaire turc sur le compte turc de Wise, et ils envoient les euros de leur compte allemand à votre fournisseur de compte bloqué.
Résultat : Aucune charge bancaire correspondante ! Ils calculent le taux de change à partir du taux de marché réel (ce que vous voyez sur Google) et ne facturent qu'une taxe de transaction transparente et faible. Vous pouvez transférer 5 à 8 fois moins cher que avec les banques traditionnelles.
Ce type : Toujours comparer le coût total de Wise et votre banque avant de transférer. Vous ne croirez pas la différence !
🏦 2. Quelle banque en Allemagne ? (Ouvrir une Girokonto) Vous êtes arrivé en Allemagne ; votre argent dans le compte bloqué vous attend. Mais pour retirer cet argent, vous avez d'abord besoin d'un compte actuel (Giroudavec un IBAN valide en Allemagne. Un grand dilemme commence ici : traditionnel ou numérique ?
️ Banques traditionnelles (Sparkasse, Deutsche Bank, etc.)
Les avantages : Ils ont des branches; vous pouvez trouver une personne à parler face à face. Il offre un confort, surtout pour les dépôts en espèces.
Les inconvénients : Ils facturent généralement des frais de maintenance. La bureaucratie est lente. Le plus important, la plupart des branches ne ouvront pas un compte sans Inscription (Déclaration de l’adresse du document).
Les banques numériques (N26, Vivid, demain, etc.)
Les avantages : L'ouverture d'un compte prend 10 minutes ; tout est par l'application. Ils sont généralement libres. Leur soutien en anglais est excellent. Et le plus important: Certains (par exemple, Vivid, certains types de compte N26) vous permettent d’ouvrir un compte avec juste un passeport et une adresse temporaire, sans un document d’enregistrement!
Les inconvénients : Ils n’ont pas de branches physiques. Si vous avez un problème, vous ne pouvez communiquer que par l'app ou le chat.
Les conseils de Newcomer : Pour éviter de faire face à la bureaucratie au début et avoir un IBAN rapidement, commencer par une banque numérique fiable (par exemple, N26). Vous pouvez passer à une banque traditionnelle plus tard si nécessaire.
🔓 3. Déblocage du compte (activation) Votre argent est en Allemagne, et votre nouveau compte bancaire (Girokonto) est prêt. Mais vous ne pouvez pas toucher votre argent ! Parce que votre compte bloqué est toujours "blocqué". Comment fonctionne le processus d’activation ?
Vous devez informer votre fournisseur de compte bloqué (Expatrio, Fintiba, Coracle, etc.) de votre arrivée en Allemagne.
Inscrivez-vous dans l’application ou le site Web de votre fournisseur.
Vous êtes généralement invité à télécharger les éléments suivants :
Une photo de la Entrée Stamp dans votre passeport ou une photo de votre Le passeport avec le visa.
Le IBAN numéro de votre compte bancaire allemand récemment ouvert.
(à la fois) Inscription document (variable par fournisseur).
Après avoir téléchargé et approuvé les documents, votre compte bloqué devient "actif", généralement dans un délai de 1 à 3 jours ouvrables.
Sources
Mis à jour: