

申请要求及现有来源
德国官方指引要求,2026年留学签证申请人须证明每年至少有11,904欧元的资金。冻结账户、奖学金或符合条件的经济担保声明可作为证明;冻结账户并非所有申请人的唯一选择。请比较开户及转账费用、每月取款条件,以及签证被拒后的退款程序。
官方来源 · www.make-it-in-germany.com
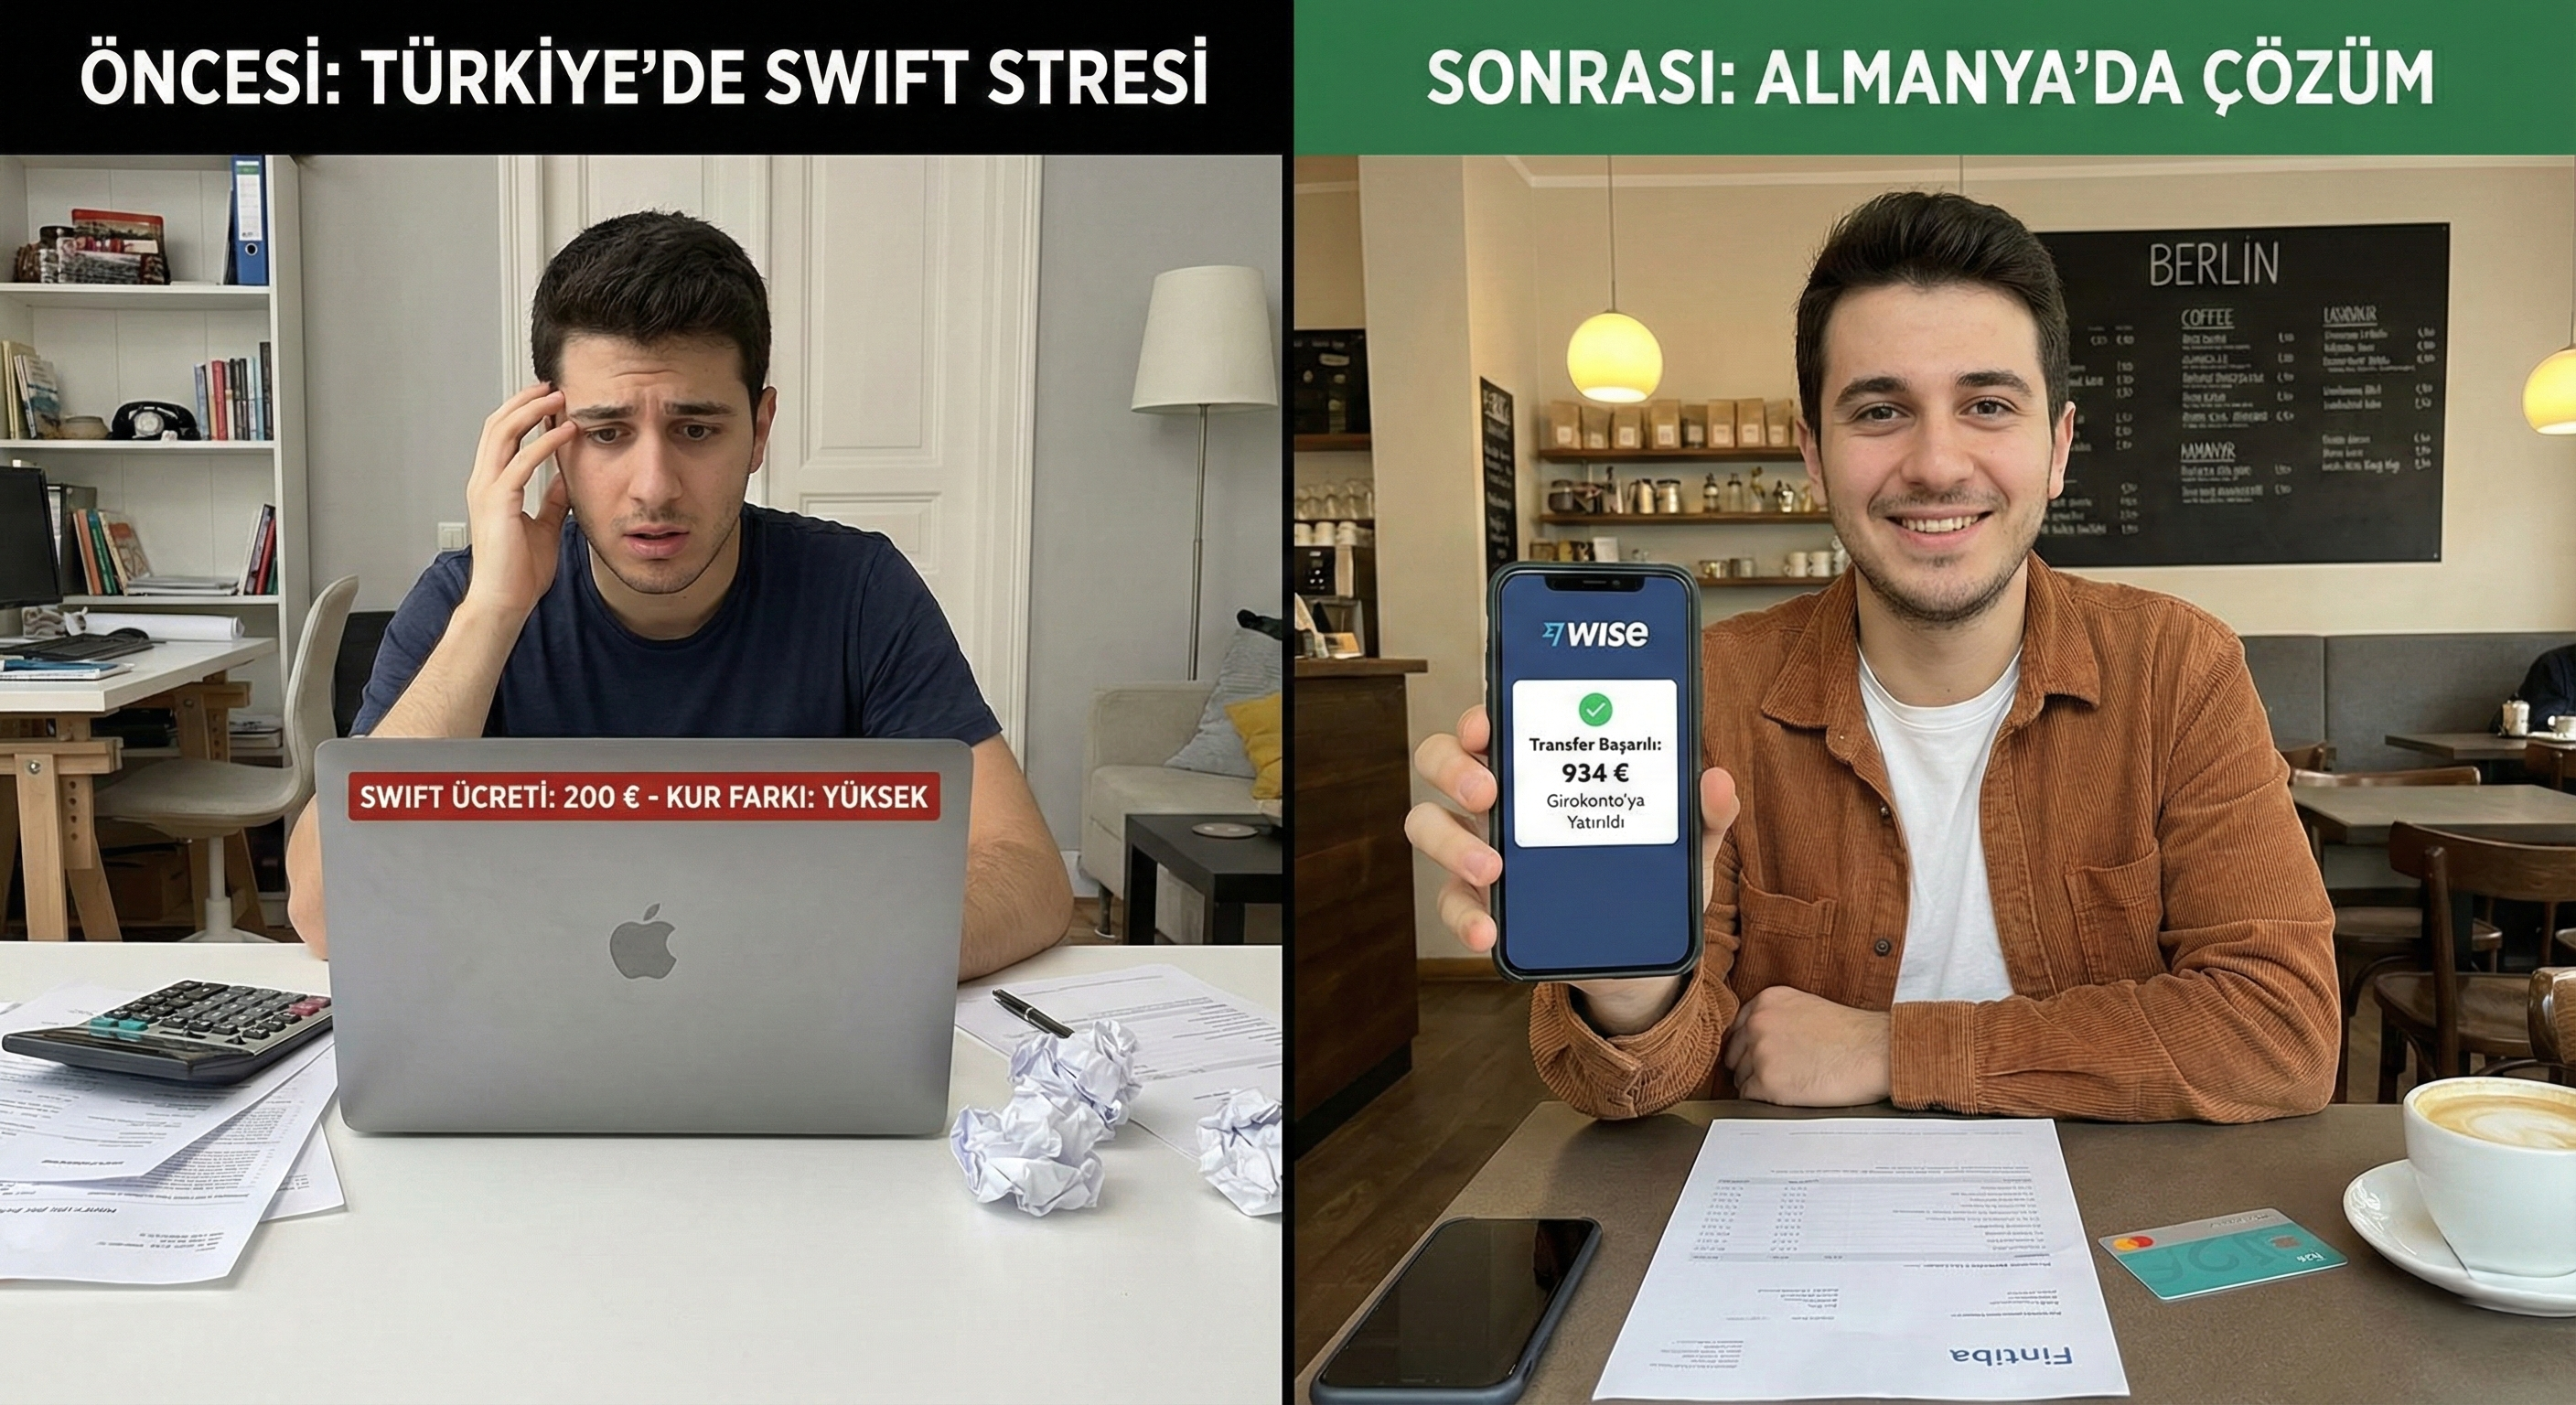
有一个令人震惊的敌人等着你,同时将资金从土耳其转移到你的封锁账户提供商在德国(Expatrio,Fintiba等):传统银行的SWIFT费用和可怕的汇率! 许多人失去了数百欧元的银行,只是为了把钱转移。 当你在德国步行时,获得你的钱可能并不像你想象的那样容易。 要从被封锁的帐户中提取资金,您需要打开一个“吉隆坡“在德国,这个过程是一个整体迷宫。 在此指南中,我们将一步一步地解释如何将您的资金转移到银行,哪个银行在德国选择,以及如何解锁您的帐户并获得您的钱。
差交换率: 银行不会给你真正的市场利率,他们会给你自己设定的低利率。 这个隐藏的成本是最大的损失!
✅ 解决方案:替代转让服务(例如,智慧) 有一个解决方案,经验丰富的用户在WhatsApp群体继续提到: 智慧 (以前的转换)
為什麼更有利? Wise 将您的资金发送为本地转账,而不是国际 SWIFT 交易。 您将从您的土耳其银行账户发送 TL 到 Wise 的土耳其账户,他们将从德国账户发送 Euros 到您的封锁帐户提供商。
结果: 没有相应的银行费用! 他们从实际的市场利率(你在谷歌上看到的)计算汇率,并只收取透明、低交易费。 您可以转账5到8倍便宜,而不是传统银行。
这个提示: 在转账之前,总是比较Wise和您的银行的总成本。 你不会相信差异!
🏦 2. 德国哪个银行? (重定向自Girokonto) 你到达了德国,你的钱在被封锁的账户等着你。 但是,要退出那笔钱,你首先需要一个现有账户(吉隆坡)在德国有有效的IBAN。 一个巨大的争议开始在这里:传统还是数字?
️ 传统银行(Sparkasse、德意志银行等)
优点: 他们有分支;你可以找到一个人面对面说话。 它提供方便,尤其是现金存款。
缺点: 他们通常会收取账户维修费用。 官僚主义很慢。 最重要的是,大多数分支机构不会在没有 登记 (地址登记)文件。
数字银行(N26,Vivid,明天等)
优点: 打开帐户需要10分钟;一切都是通过应用程序。 他们通常是自由的。 他们的英语支持非常好。 最重要的是:有些(例如,Vivid,某些N26帐户类型)允许您在没有登记文件的情况下只需护照和临时地址开设帐户!
缺点: 他们没有物理分支。 如果您有问题,您只能通过应用程序或聊天进行沟通。
新生人的建议: 要避免首先处理官僚主义,并快速获得IBAN,请从可靠的数字银行(例如N26)开始。 您可以随后转移到传统银行,如果需要。
🔓 3. 解锁帐户(启动) 你的钱在德国,你的新银行账户(Girokonto)已经准备好了。 但是,你还不能触摸你的钱! 因为您的被封锁的帐户仍然“被封锁”。 激活过程是如何工作的?
您必须通知您的被封锁帐户提供商(Expatrio、Fintiba、Coracle等)您抵达德国。
登录到您的供应商的应用程序或网站。
通常,你被要求上传以下内容:
一张照片的The 入口印记 在您的护照或您的照片中 护照与签证.
那是 伊班 您新开设的德国银行账户号码。
(有时) 登记 文件(供应商的差异)。
在上传和批准文件后,您的被封锁的帐户会变得“活跃”,通常在1至3个工作日内。
资料来源
更新日期: