
जर्मनी
जर्मनी में पैसे भेजना और पहला बैंक खाता: SWIFT शुल्क की जाँच

आवेदन आवश्यकताओं और वर्तमान स्रोतों
जर्मनी के आधिकारिक मार्गदर्शन के अनुसार 2026 में पढ़ाई के लिए सालाना कम से कम 11,904 EUR के संसाधन दिखाने होते हैं। आवेदन के अनुसार ब्लॉक्ड अकाउंट, छात्रवृत्ति या पात्र वित्तीय प्रायोजन घोषणा स्वीकार्य हो सकती है; ब्लॉक्ड अकाउंट हर आवेदक का एकमात्र विकल्प नहीं है। खाता खोलने और हस्तांतरण के शुल्क, मासिक निकासी तथा वीजा अस्वीकृति पर धनवापसी की शर्तें जाँचें।
आधिकारिक स्रोत · www.make-it-in-germany.com
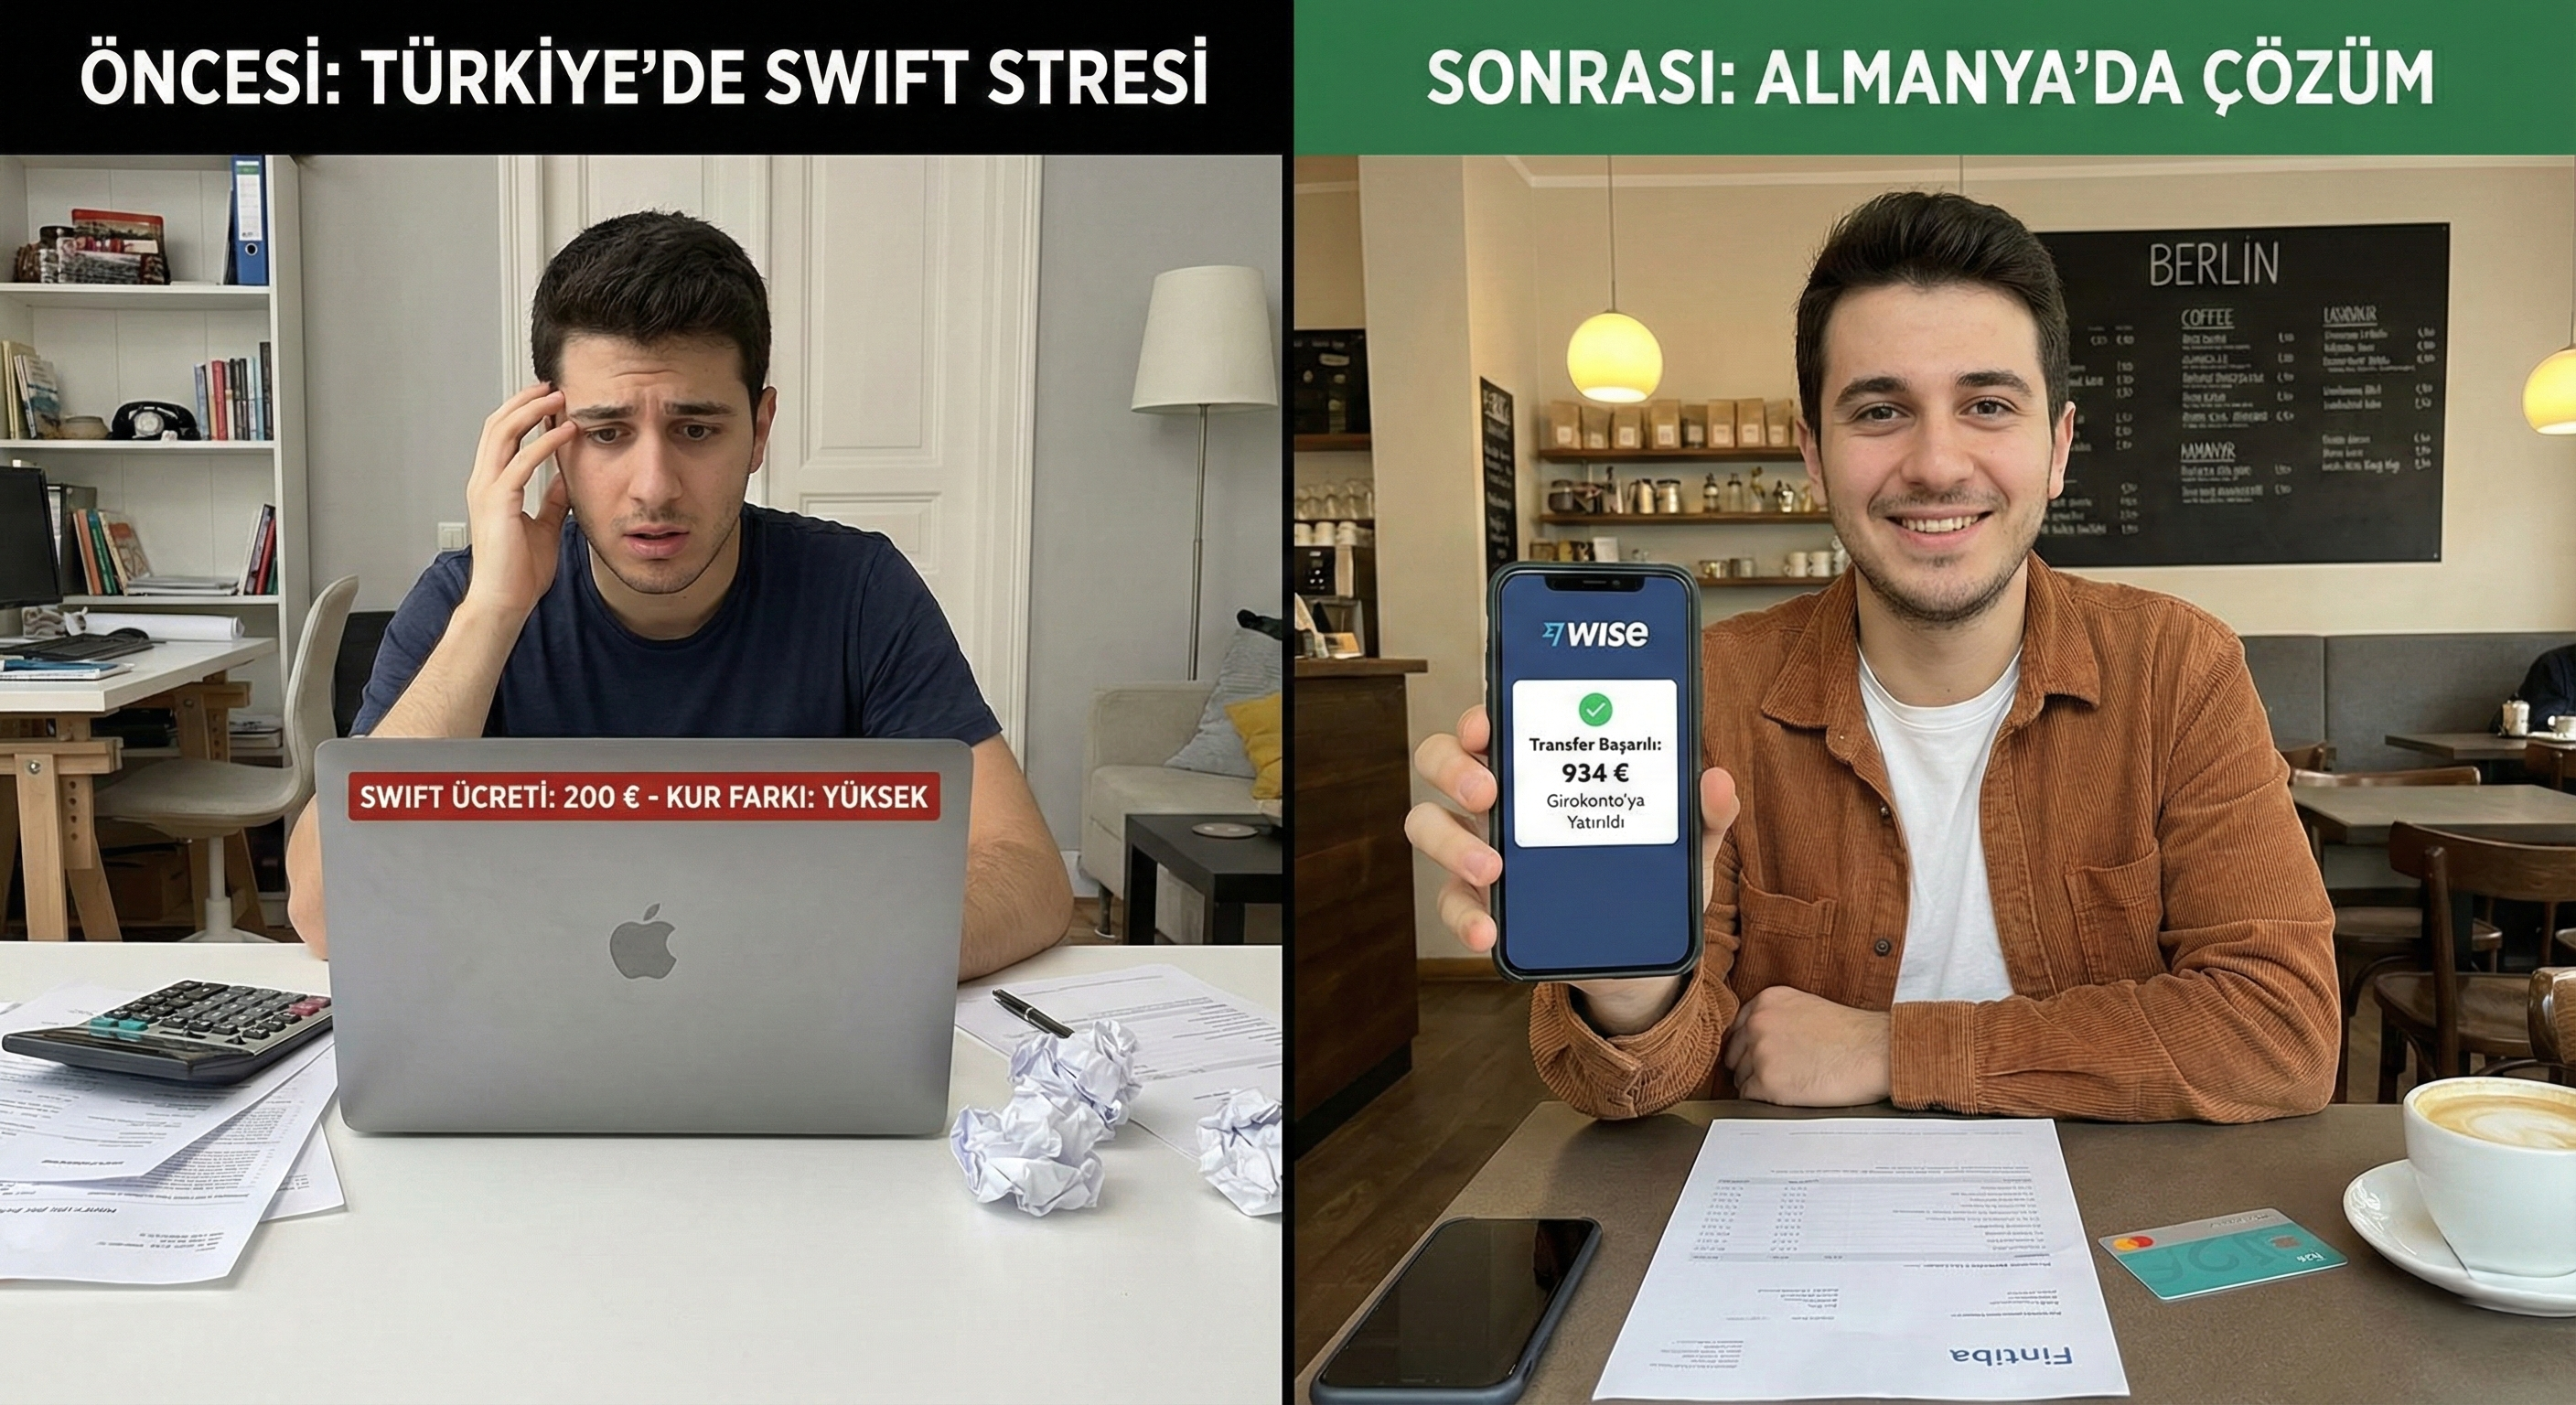
तुर्की से अपने अवरुद्ध खाता प्रदाता (एक्सपैट्रियो, फिंटिबा, आदि) के लिए पैसे स्थानांतरित करते समय आपके लिए इंतजार कर रहे हैं: पारंपरिक बैंकों के एसवीआईएफटी शुल्क और भयानक एक्सचेंज दर! बहुत से लोग बैंक के लिए सैकड़ों यूरो खो देते हैं केवल पैसे स्थानांतरित करने के लिए। और जब आप जर्मनी में कदम उठाते हैं, तो आपके पैसे तक पहुंचना उतना आसान नहीं हो सकता है जितना आप सोचते हैं। ब्लॉक किए गए खाते से पैसे निकालने के लिए, आपको एक खोलना होगा "गीता" (वर्तमान अकाउंट) जर्मनी में, और यह प्रक्रिया एक पूर्ण लैबिरीन है। इस गाइड में, हम कदम-दर-चरण समझाते हैं कि बैंक को खोने के बिना अपना पैसा कैसे स्थानांतरित करें, जर्मनी में कौन सा बैंक चुनना है, और अपने खाते को कैसे अनब्लॉक करें और अपना पैसा कैसे प्राप्त करें।
बदलाव की कीमत: बैंकों आपको वास्तविक बाजार दर नहीं देते हैं; वे आपको एक कम दर देते हैं जो वे खुद सेट करते हैं। यह छिपा हुआ खर्च सबसे बड़ा नुकसान है!
✅ समाधान: वैकल्पिक ट्रांसफर सेवाएं (उदाहरण के लिए, बुद्धिमान) वहाँ एक समाधान है कि WhatsApp समूहों में अनुभवी उपयोगकर्ताओं का उल्लेख जारी रखते हैं: बुद्धि (पहले में ट्रांसफर किया गया था)
क्यों यह अधिक लाभदायक है? Wise आपके पैसे को एक स्थानीय ट्रांसफर के रूप में भेजता है, एक अंतरराष्ट्रीय SWIFT लेनदेन नहीं। आप अपने तुर्की बैंक खाते से TL को Wise के तुर्की खाते में भेजते हैं, और वे आपके ब्लॉक किए गए खाते प्रदाता को अपने जर्मन खाते से यूरो भेजते हैं।
परिणाम : कोई बैंक शुल्क नहीं! वे वास्तविक बाजार दर (जो आप Google पर देखते हैं) से विनिमय दर की गणना करते हैं और केवल एक पारदर्शी, कम लेनदेन शुल्क का भुगतान करते हैं। आप पारंपरिक बैंकों की तुलना में 5 से 8 गुना सस्ता ट्रांसफर कर सकते हैं।
ये टिप : स्थानांतरण से पहले हमेशा Wise और आपके बैंक की कुल लागत की तुलना करें। आप अंतर पर विश्वास नहीं करेंगे!
🏦 2. जर्मनी में कौन सा बैंक? (एक गिरोकांट खोलने के लिए) आप जर्मनी में पहुंचे; ब्लॉक किए गए खाते में आपका पैसा आपके लिए इंतजार कर रहा है। लेकिन उस पैसे को वापस लेने के लिए, आपको पहले एक वर्तमान खाता की आवश्यकता है (गीता) जर्मनी में एक वैध IBAN के साथ। यहां एक बड़ी चुनौती शुरू होती है: पारंपरिक या डिजिटल?
️ पारंपरिक बैंकों (स्पाकस, ड्यूटी बैंक, आदि)
लाभ : उनके पास शाखाएं हैं; आप किसी व्यक्ति को चेहरे से चेहरे पर बात करने के लिए ढूंढ सकते हैं। यह सुविधा प्रदान करता है, विशेष रूप से नकद जमा के लिए।
नुकसान : वे आमतौर पर खाते के रखरखाव शुल्क का भुगतान करते हैं। ब्यूरोक्रेसी धीमी है। सबसे महत्वपूर्ण बात यह है कि अधिकांश शाखाएं बिना किसी खाते के खाता नहीं खोलती हैं। सूचनाएं (पंजीकरण के लिए दस्तावेज)
डिजिटल बैंकों (N26, Vivid, Tomorrow, आदि)
लाभ : एक खाता खोलने में 10 मिनट लगते हैं; सब कुछ ऐप के माध्यम से होता है। वे आमतौर पर मुक्त होते हैं। अंग्रेजी का समर्थन बहुत अच्छा है। और सबसे महत्वपूर्ण बात: कुछ (उदाहरण के लिए, Vivid, कुछ N26 खातों के प्रकार) आपको केवल एक पासपोर्ट और एक अस्थायी पता के साथ एक खाता खोलने की अनुमति देता है, बिना किसी Anmeldung दस्तावेज के!
नुकसान : उनके पास कोई भौतिक शाखा नहीं है। यदि आपके पास कोई समस्या है, तो आप केवल ऐप या चैट के माध्यम से संवाद कर सकते हैं।
Newcomer की सलाह: शुरुआत में ब्यूरोक्रेसी से निपटने से बचने के लिए और जल्दी से एक आईबीएन प्राप्त करने के लिए, एक विश्वसनीय डिजिटल बैंक (उदाहरण के लिए, एन 26) से शुरू करें। आप बाद में एक पारंपरिक बैंक में स्थानांतरित कर सकते हैं यदि आवश्यक हो।
🔓 3. अकाउंट को अक्षम करना (Activation) आपका पैसा जर्मनी में है, और आपका नया बैंक खाता (Girokonto) तैयार है। लेकिन आप अभी भी अपने पैसे को छू नहीं सकते! क्योंकि आपका अवरुद्ध खाता अभी भी "ब्लॉक" है। सक्रियण प्रक्रिया कैसे काम करती है?
आपको अपने अवरुद्ध खाता प्रदाता (Expatrio, Fintiba, Coracle, आदि) को जर्मनी में आने के बारे में सूचित करना होगा।
अपने प्रदाता के ऐप या वेबसाइट पर साइन इन करें।
आप आमतौर पर निम्नलिखित अपलोड करने के लिए पूछे जाते हैं:
एक तस्वीर के बारे में प्रवेश स्टैम्प आपके पासपोर्ट या आपकी तस्वीर में वीजा के साथ पासपोर्ट.
के लिए इबान आपके हाल ही में खोले गए जर्मन बैंक खाते की संख्या।
(कभी-कभी ) सूचनाएं दस्तावेज़ (प्रदाता द्वारा विफलताओं)
दस्तावेजों को अपलोड करने और अनुमोदित करने के बाद, आपका अवरुद्ध खाता "सक्रिय" हो जाता है, आमतौर पर 1-3 व्यावसायिक दिनों के भीतर।
स्रोत
अद्यतन: